 HOIBLOG
먼저 읽는 요약
- 제 사용 조건 — 수서–목포를 월 편도 6회 오가며, 야나두 제휴 MULTI Any 모바일카드를 기차표 결제용으로 씁니다.
- 핵심 혜택 — 연회비 12,000원, 전월실적 없이 대상 철도 결제액의 4%를 하나머니로 적립합니다. 쇼핑·배달·대중교통 합산 월 5만 하나머니 한도입니다.
- 카정슈와 비교 — 편도 46,800원씩 월 6회, 12개월 결제하는 가정에서는 기존 카정슈의 2%를 포기하고 새 연회비를 내도 연 55,392원이 더 남습니다.
- 손익분기 — 같은 운임에서 카드 자체 연회비는 연 7회째, 기존 카정슈 대비 추가 발급 비용은 연 13회째부터 넘깁니다.
- N카드 조합 — 정해 둔 운임·기간·사용 조건으로 15회를 모두 쓰면 일반표 대비 60,880원 유리합니다. 연간 카드 비교와 합산하는 금액은 아닙니다.
기차표 결제에 필요한 혜택과 조건
제가 쓰는 카드는 하나카드의 야나두 제휴 MULTI Any 모바일카드입니다. 오직 기차 예매를 위해 발급했습니다. 전월실적 없이 받는 철도 4% 적립에 KTX와 SRT가 포함된다는 점이 선택 이유였습니다.
| 확인할 항목 | 멀티애니 모바일카드 |
|---|---|
| 연회비 | 12,000원 |
| 전월실적 | 조건 없음 |
| 대상 철도 결제 | 하나머니 4% 적립 |
| 적립한도 | 쇼핑·배달·대중교통 합산 월 5만 하나머니 |
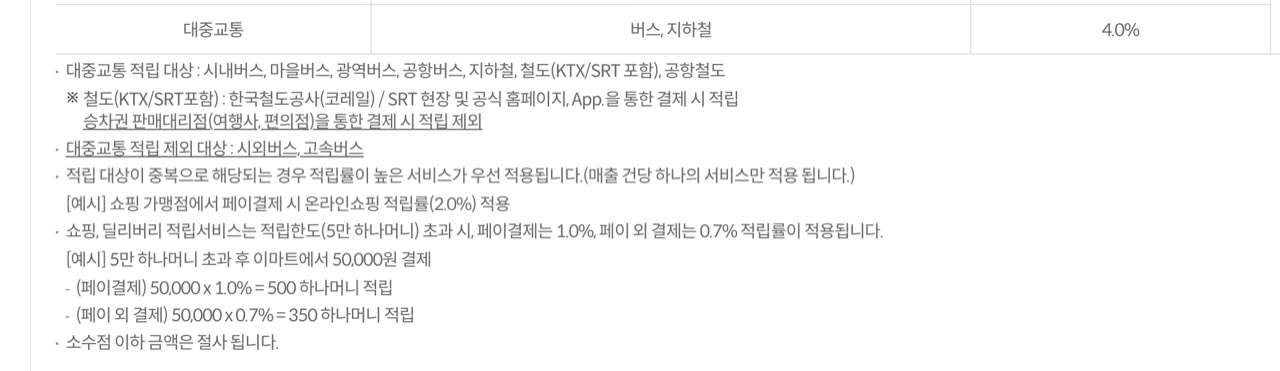
일반 결제는 0.7%, 페이 결제는 1%, 지정 쇼핑은 2%, 배달은 3%가 적립됩니다. 저는 배달도 시켜 먹지 않고 쇼핑이나 페이 결제를 옮길 이유도 크지 않아, 혜택표에서 실질적으로 보는 곳은 철도 하나입니다. 다만 월 5만 하나머니 한도는 쇼핑·배달·대중교통이 함께 씁니다. 무실적이 무제한이라는 뜻은 아니므로 다른 혜택을 쓰면 그쪽에서 사용한 한도도 함께 봐야 합니다.
철도 적립은 코레일·SRT 현장, 공식 홈페이지와 앱의 대상 결제를 기준으로 합니다. 여행사·편의점 등 대행 판매처는 제외됩니다. 저는 예매 앱에서 이 카드를 골라 결제하고 보통 네이버페이를 쓰지만, 네이버라는 이름이 붙은 모든 예매 경로가 4% 대상이라는 뜻은 아닙니다. 페이 1%와 철도 4%를 더하는 구조도 아닙니다. 한 거래에는 해당 혜택 중 높은 적립률 하나가 적용되며 무이자할부 같은 적립 제외 거래도 구분해야 합니다.
월 여섯 번 타는 기차, 실제 적립은 만원 언저리
저는 수서와 목포를 월 편도 6회, 왕복 3회 정도 오갑니다. 고속철도가 통합된 뒤에는 수서 출발 KTX를 이용합니다. 가끔 사는 기차표는 여행 경비지만, 끝에서 끝까지 매달 여섯 번 타면 고정 지출입니다. 버스·지하철 할인에 비해 고속열차 혜택은 찾기 쉽지 않았고, 그러다 발견한 이 카드는 제게 숨겨진 꿀카드였습니다.
실물카드를 꺼낼 일 없는 온라인 예매용이라 카드 한 장이 늘었다기보다 기차표 결제수단이 정해진 느낌입니다. 다른 소비를 옮겨 실적을 채우지 않아도 된다는 점도 마음에 듭니다.
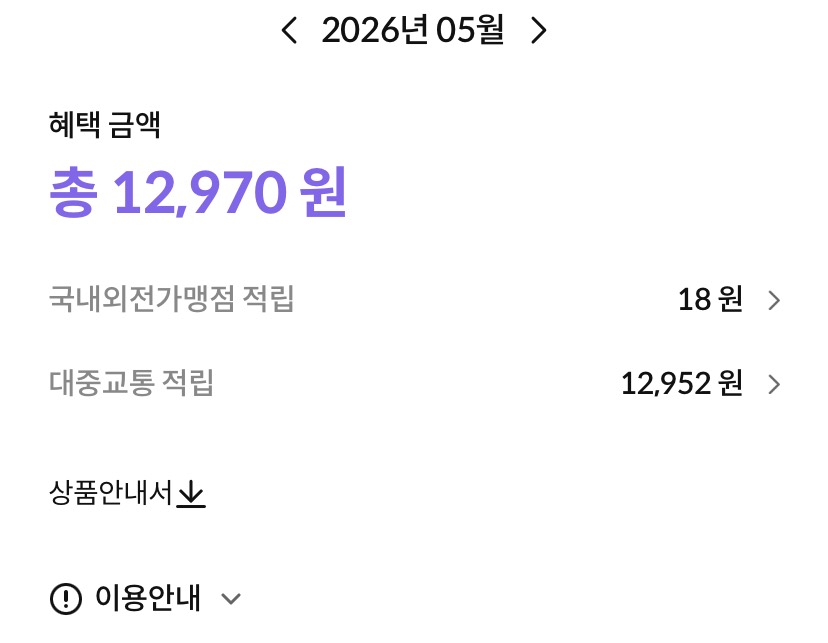
2026년 5월 혜택 화면의 총 적립은 12,970원이었습니다. 대중교통 12,952원에 기타 적립 18원입니다. 다른 곳에서 쌓인 금액이 18원인 것만 봐도 제 사용처가 얼마나 한쪽에 몰려 있는지 알 만합니다.
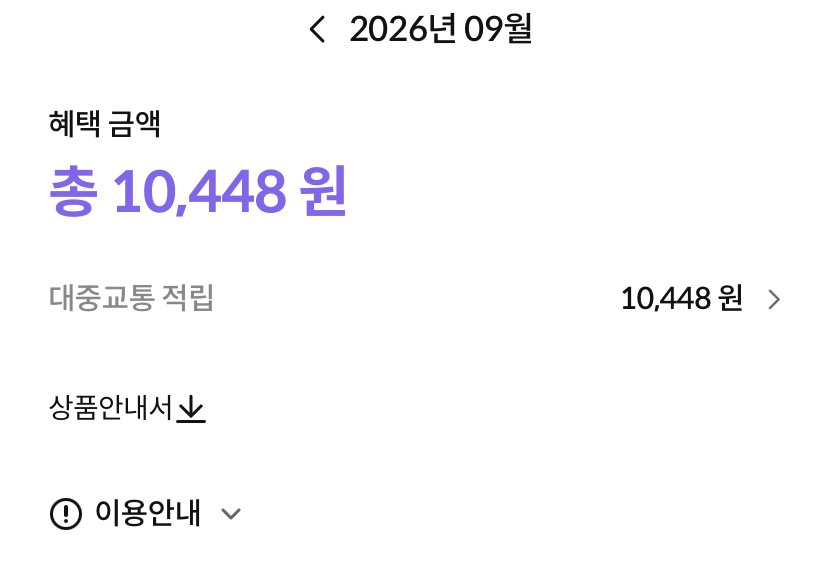
9월 캡처 당시의 대중교통 적립은 10,448원이었습니다. 제가 만원 언저리로 계속 적립받는다고 느끼는 이유입니다. 적립을 받겠다고 없던 소비를 만든 게 아니라 어차피 나가는 기차비에서 돌아오는 돈이라, 혜택을 받았는지도 모를 만큼 복잡한 카드와는 체감이 다릅니다.
연회비 회수는 연 7회, 기존 카정슈보다 이득은 연 13회
제 카드 선택 기준은 카드의정석2 SUPER, 이른바 카정슈입니다. 전월실적 없이 대상 결제에서 2% 청구할인을 받는데 굳이 다른 카드를 추가할 이유가 있는지 따져봤습니다. 비교에서는 N카드를 빼고 편도 46,800원을 매달 같은 횟수로 12개월 결제한다고 가정했습니다. 다른 소비로 적립한도를 쓰지 않으며 모두 혜택 대상 결제라는 조건입니다. 양쪽 공통 철도 마일리지는 제외하고 하나머니는 1하나머니를 1원 가치로 쓴다고 봤습니다.
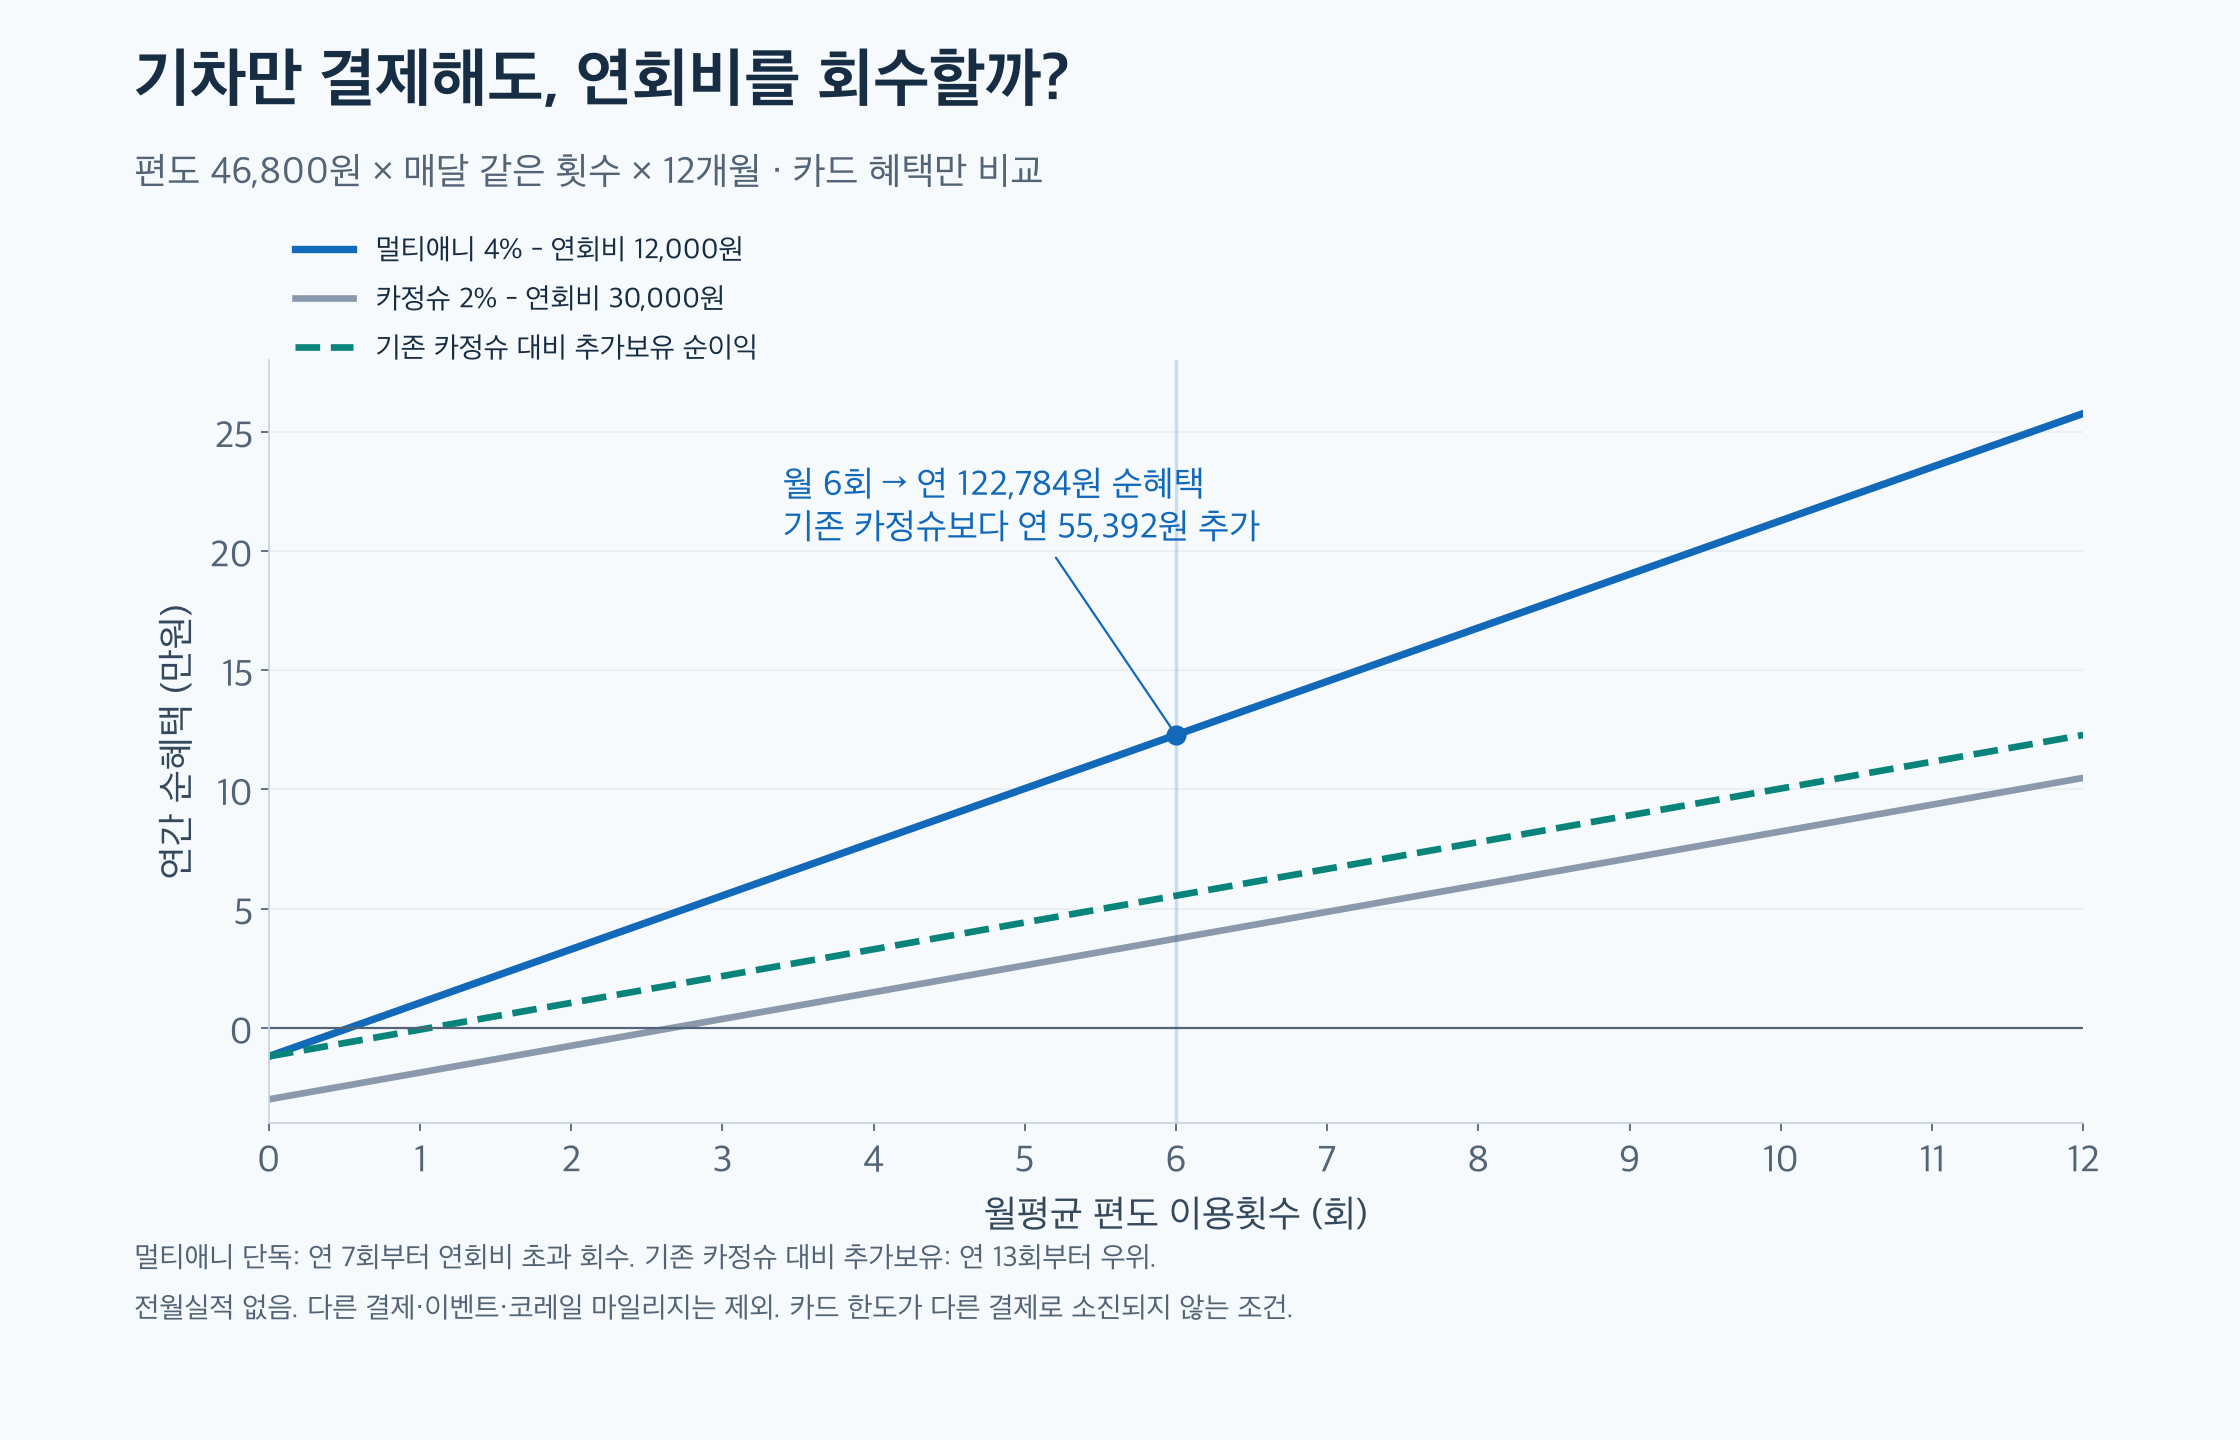
표 한 장의 적립은 1,872하나머니입니다. 연회비 12,000원만 회수하려면 기차비 연 30만원이 필요하므로 연 7회째부터 카드 자체 연회비를 넘깁니다. 월 7회가 아니라 1년에 7회입니다.
월 6회라면 기차비는 월 280,800원, 적립은 계산상 11,232하나머니입니다. 연 72회 결제액 3,369,600원에서 4%를 적립하고 연회비를 빼면 122,784원이 남습니다. 두 카드를 각각 단독 사용하고 각 연회비를 전부 기차비에서 회수하는 조건을 표로 정리했습니다. 카정슈 연회비는 30,000원이며 이 소비액은 2% 청구할인의 월 한도에 걸리지 않습니다.
| 월 편도 6회, 12개월 | 연회비 차감 후 연 혜택 |
|---|---|
| 멀티애니 4% 적립 | 122,784원 |
| 카정슈 2% 청구할인 | 37,392원 |
이 독립 비교에서는 멀티애니가 85,392원 앞섭니다. 하지만 저는 기차표용 카드를 추가한다고 카정슈를 없애는 게 아닙니다. 다른 소비에도 쓰는 카정슈의 연회비 30,000원을 돌려받을 수는 없으니, 이 차액 전부를 새 이득으로 보면 비교가 후해집니다.
제가 새로 부담할 돈은 멀티애니 연회비 12,000원이고, 기차표를 옮기며 포기할 혜택은 카정슈의 2%입니다. 필요한 계산은 다음과 같습니다.
3,369,600원 × (4% − 2%) − 12,000원 = 55,392원
따라서 제 경우에는 연회비를 빼고도 연 55,392원의 추가 이득이 생깁니다. 손익분기도 4% 전체가 아닌 추가 2%포인트로 계산해야 합니다. 연 60만원을 결제해야 새 연회비를 회수하고, 편도 46,800원이면 기존 카정슈 대비 연 13회째부터 더 남습니다.
순피킹률 3.64%와 기존 카드의 2%는 어떻게 볼까
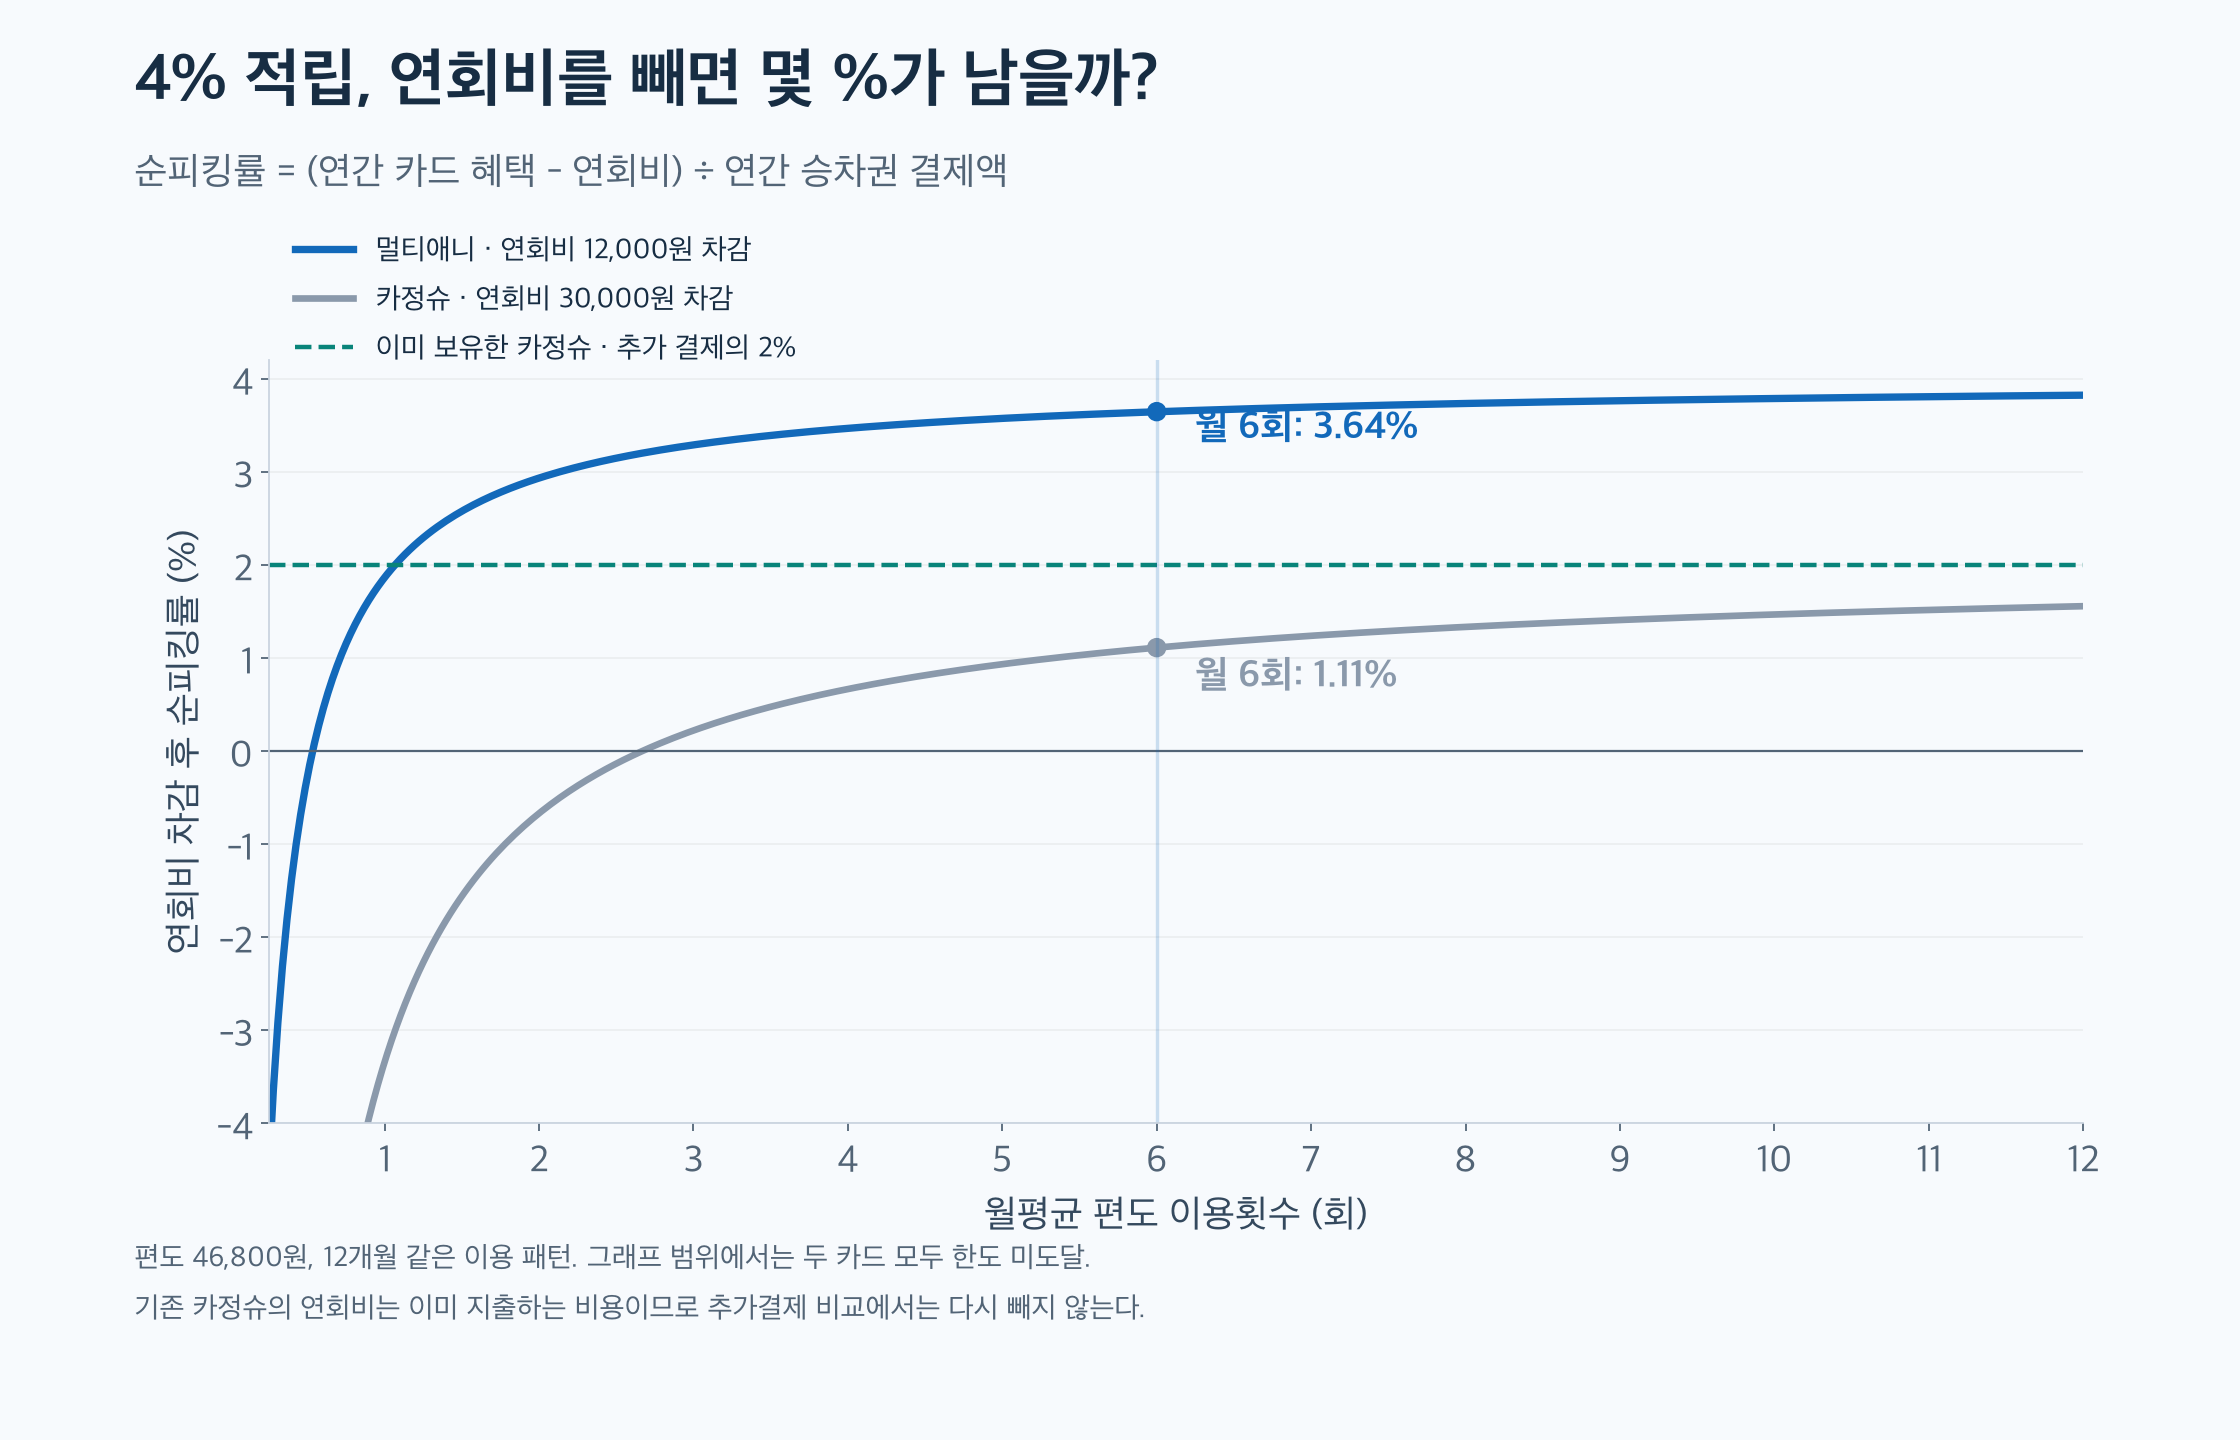
순피킹률은 적립·할인 혜택에서 연회비를 뺀 뒤 결제금액으로 나눈 비율입니다. 월 6회 조건에서 멀티애니는 약 3.64%, 카정슈도 연회비 전액을 기차비에 배분하면 약 1.11%입니다. 앞의 독립 비교를 비율로 표현한 결과입니다.
이미 카정슈를 가진 제게 더 중요한 것은 그래프의 2% 기준선입니다. 카정슈 연회비는 다른 소비를 위해서도 부담하므로, 기차표 결제를 유지하면 추가 연회비 없이 받을 2%와 비교해야 합니다. 이 선은 카정슈의 연회비를 뺀 순피킹률을 뜻하지 않습니다.
같은 46,800원 운임으로 월 1회씩 1년을 타면 멀티애니 자체로는 연회비를 빼고 10,464원이 남습니다. 그런데 기존 카정슈와 비교하면 768원이 부족합니다. 월 2회씩이면 추가 이득이 연 10,464원으로 돌아서고, 제 월 6회에서는 55,392원으로 벌어집니다. 연회비를 뽑는 것과 카드 하나를 더 만들 이유가 생기는 것은 다릅니다.
카드 혜택을 받으려고 기차를 더 탈 생각은 없습니다. 다만 이미 타야 하는 횟수에서 이 정도 차이라면 결제수단을 따로 둘 이유는 충분합니다.
N카드 15회 조합은 일반표와 무엇이 다를까
KTX N카드는 할인 승차권을 사기 위해 먼저 구입하는 상품이고, 멀티애니는 그렇게 구입한 승차권의 결제액에서 적립받는 신용카드입니다. 둘 다 카드라고 부르지만 돈을 아끼는 위치는 다릅니다.
수서–목포 일반표 46,800원, N카드 할인표 39,300원, 60일·15회 N카드 구입비 28,100원을 놓고 비교했습니다. 15회 모두 같은 할인 운임을 확보한다는 가정이며 멀티애니 연회비 12,000원도 이 한 묶음에 전액 넣었습니다. N카드 구입비 결제에서 얻을 수 있는 적립은 더하지 않았습니다. 승차권 한 번의 적립은 할인된 39,300원의 4%인 1,572원입니다. 할인 전 46,800원에 곱하는 것이 아닙니다.
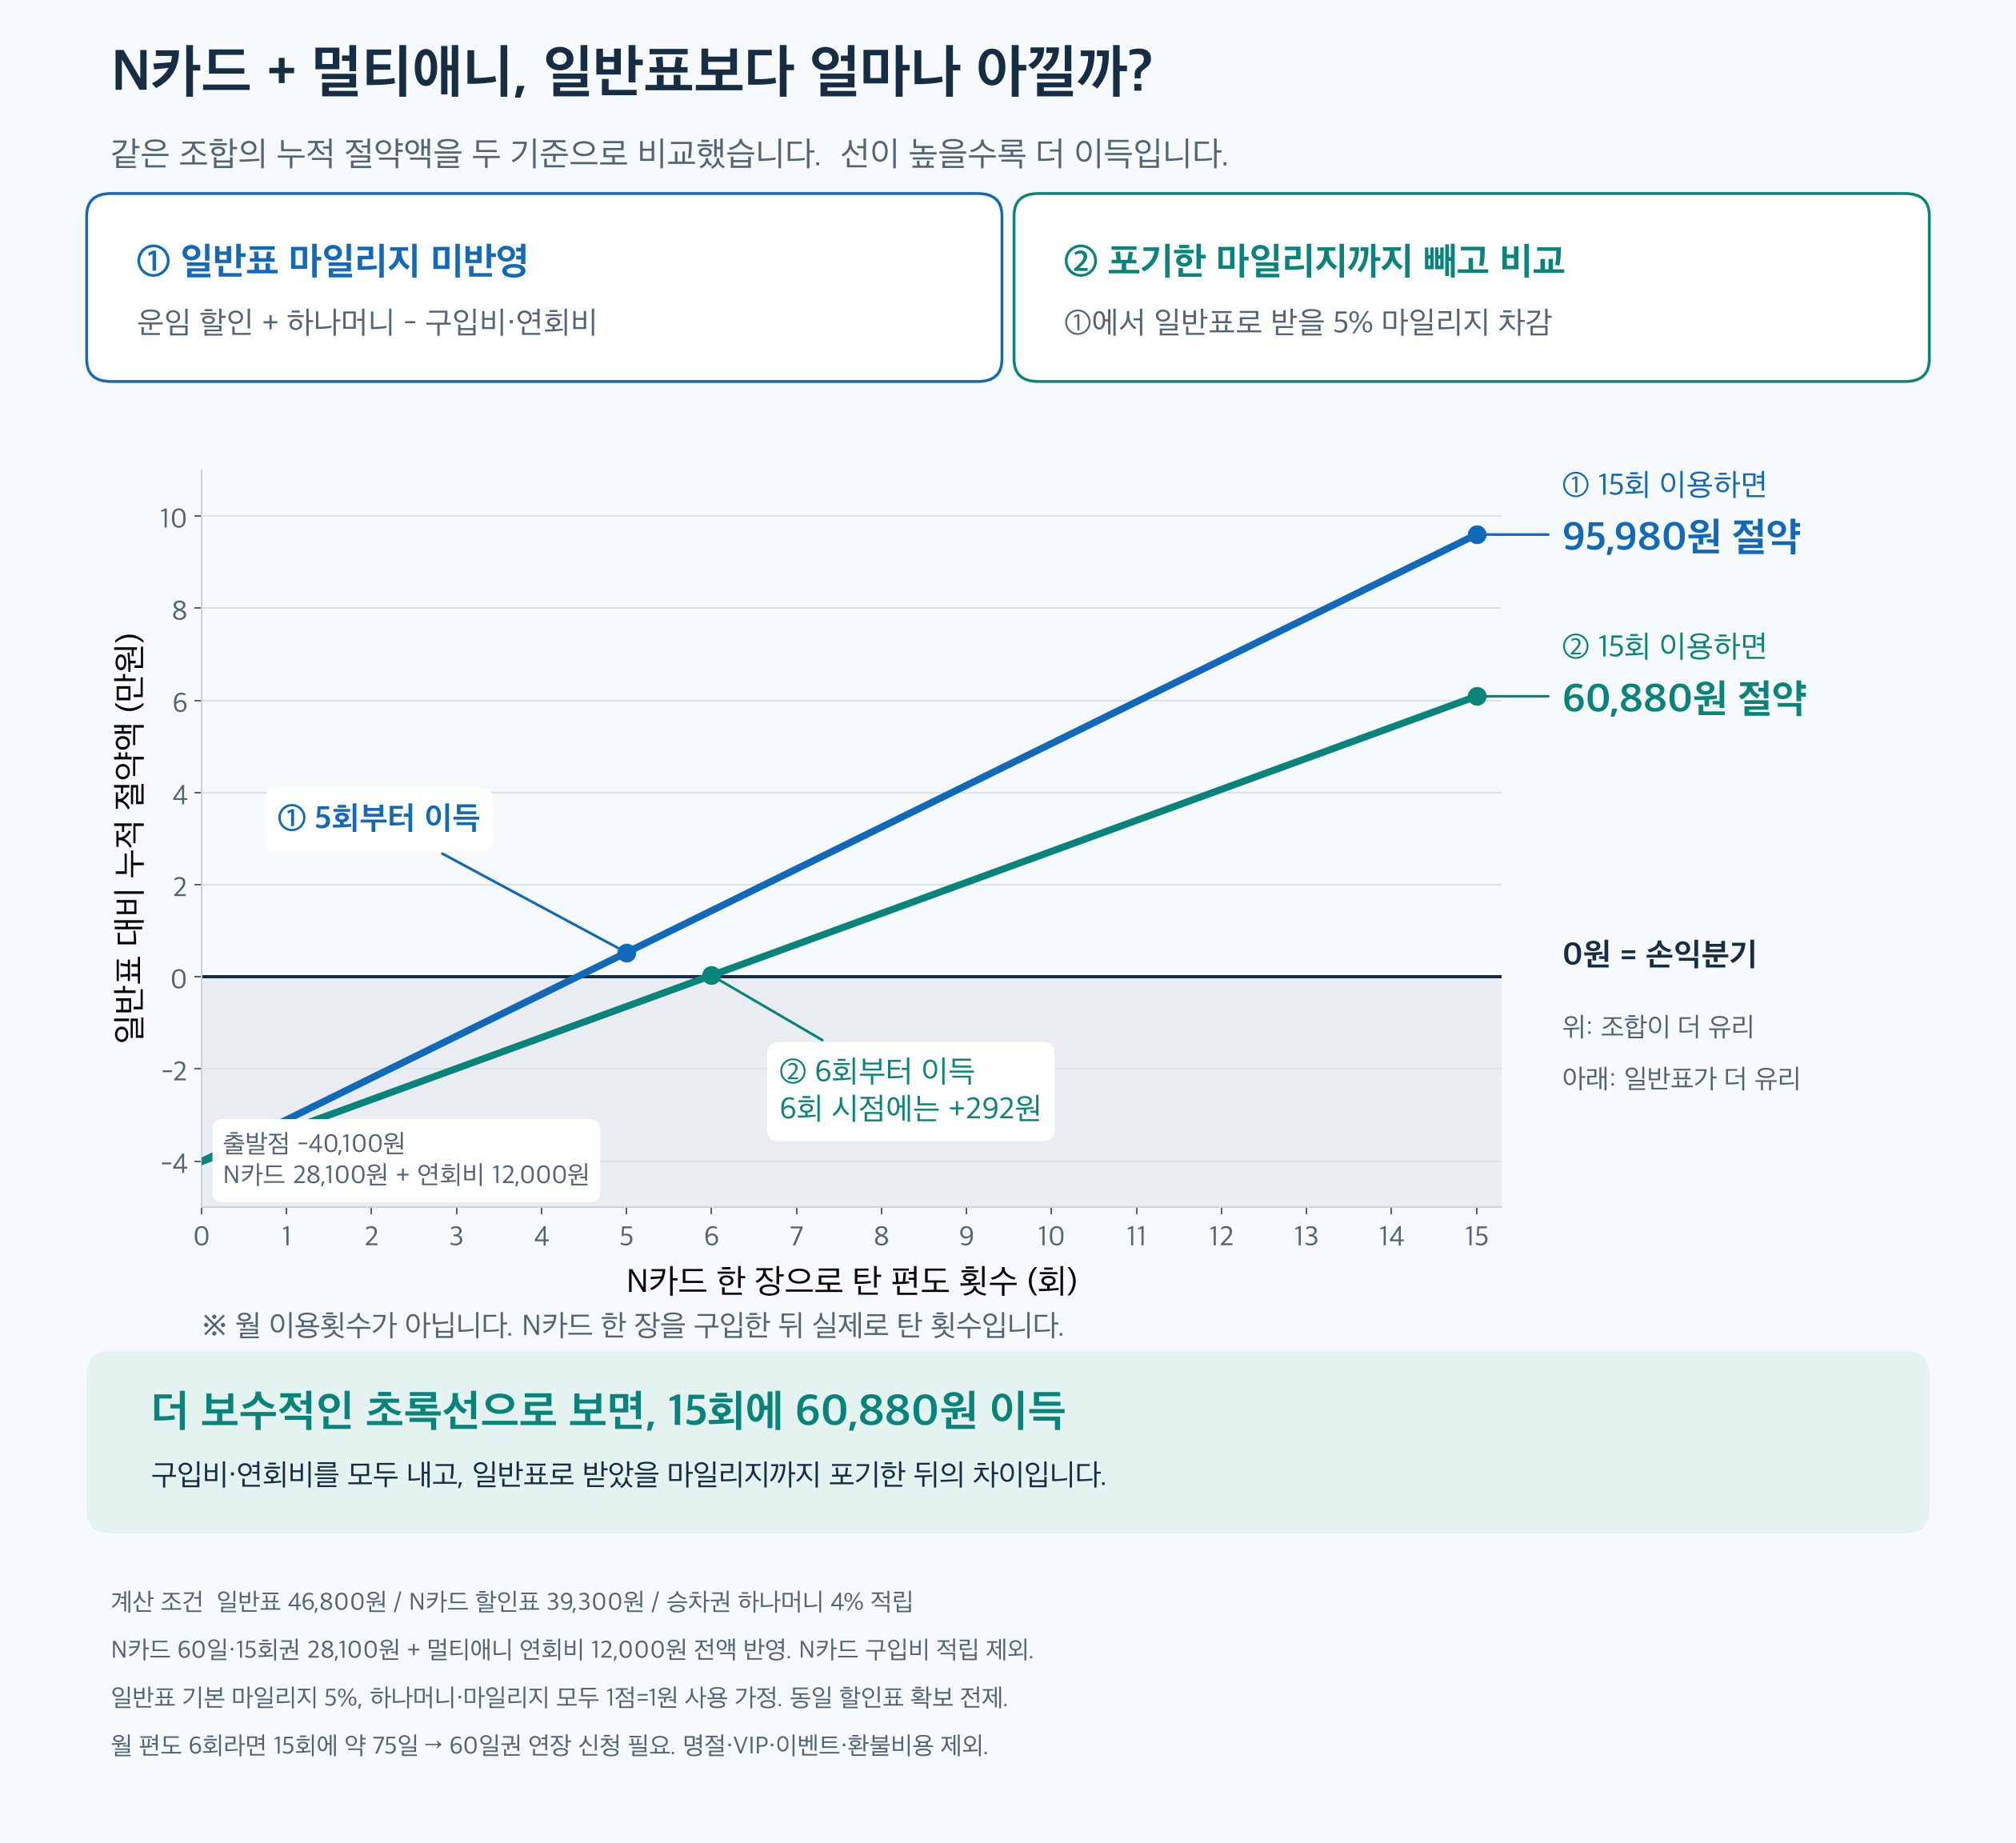
하나머니를 반영한 조합 혜택이 일반표의 현금 지출 기준을 넘는 때는 5회째, 일반표의 5% 마일리지까지 반영한 기준을 넘는 때는 6회째입니다. 월 5회·6회가 아니라 N카드 한 장으로 이용하는 횟수입니다. 후자의 6회째 차이는 292원뿐이라 손익분기 이후 실제로 얼마나 타는지도 중요합니다.
15회 일반표 지출은 702,000원입니다. 조합 쪽은 할인표 589,500원, N카드 구입비 28,100원, 연회비 12,000원으로 총 629,600원을 지출하고, 하나머니 23,580원을 반영하면 순비용이 606,020원입니다.
일반표도 대상 회원이라면 현금 결제 때 기본 5% 마일리지를 받을 수 있습니다. N카드 할인 승차권에는 철도 마일리지가 쌓이지 않으므로, 포기하는 일반표 마일리지 35,100원도 비교에 넣었습니다. 마일리지와 하나머니는 각각 1원 가치로 전부 사용한다고 봤습니다.
| 15회 이용 기준 | 일반표 | N카드+멀티애니 |
|---|---|---|
| 지출액 | 702,000원 | 629,600원 |
| 반영한 혜택 가치 | 마일리지 35,100원 | 하나머니 23,580원 |
| 혜택 반영 순비용 | 666,900원 | 606,020원 |
95,980원은 순수 현금 지출 차이가 아닙니다. 실제 지출 차이 72,400원에 조합 쪽 하나머니 23,580원을 더한 값입니다. 여기서 포기한 일반표 마일리지 35,100원까지 빼면 최종 차이는 15회에 60,880원입니다. 구입비·연회비·포기 마일리지를 모두 반영해도 이만큼 남는 계산이지만, 제가 실제 15회를 모두 사용하고 정산받았다는 경험담은 아닙니다.
또한 같은 할인표를 카정슈로 결제하는 것보다 60,880원 낫다는 뜻도 아닙니다. 이 조합은 일반표를 현금으로 사는 경우와 비교했습니다. 39,300원 할인표를 기존 카정슈 대신 멀티애니로 결제해 추가 2%포인트로 연회비를 넘기는 때는 연 16회째입니다. 앞의 연 13회는 46,800원 운임 기준입니다. N카드 운임 할인과 신용카드 적립의 이익은 구분해야 합니다.
제 월 6회 속도로 15회를 쓰려면 단순 계산으로 약 75일이 필요합니다. 60일권은 30일 연장 신청을 해야 성립하는 일정입니다. 원하는 시간대 할인표 확보와 매진, 명절 특별수송기간 제외도 고려해야 합니다. 할인율보다 탈 표와 사용 기간을 먼저 보는 편이 맞습니다. 못 쓴 횟수까지 혜택으로 계산할 수는 없기 때문입니다.
총평: 이미 나가는 기차비에 쓰임새가 분명한 카드
저는 다른 소비에서는 여전히 카정슈를 기준으로 생각합니다. 멀티애니를 모든 결제에 좋은 카드로 소개할 생각은 없습니다. 다만 매달 여섯 번 장거리 기차를 타는 제게 전월실적 없는 철도 4% 적립은 용도가 뚜렷합니다.
46,800원씩 월 6회 타는 연간 카드 비교의 추가 이득은 55,392원이고, N카드 한 장을 15회 쓰는 조합은 일반표보다 60,880원 유리하게 계산됩니다. 비교 기간과 기준이 다르므로 두 금액을 더해 연간 절약액으로 부를 수는 없습니다.
제게 중요한 것은 혜택 목록의 길이가 아니라 고정 기차비를 줄이는 데 쓸 수 있느냐입니다. 실적을 위해 배달을 시키거나 소비를 옮길 필요 없이 기차표를 살 때 이 카드로 결제하면 됩니다. 지금까지의 만족도는 100%입니다. 기차비가 반가워진 것은 아니지만, 적어도 결제할 때 어떤 카드를 쓸지는 더 고민하지 않게 됐습니다.